
Transcash® Mastercard®
- Évaluation
- 3,3
- Téléchargements
- 500.00K
- Classification du contenu
- PEGI 3
Transcash® Mastercard® - Captures d'écran
Avantages
- Carte prépayée utilisable sans compte bancaire classique
- Recharge possible chez de nombreux commerces partenaires
- Contrôle pratique du budget grâce au solde prépayé
- Solution adaptée aux paiements en ligne et en magasin
- Application utile pour suivre les dépenses et le solde
Inconvénients
- Frais variables selon la recharge
- le retrait ou certaines opérations
- Plafonds de paiement et de recharge pouvant limiter l’utilisation
- Vérification d’identité nécessaire pour accéder à certaines fonctions
- Retraits d’espèces parfois coûteux selon le distributeur utilisé
- Acceptation et services pouvant varier selon la formule choisie
Transcash® Mastercard® - Description
- Nom de l'application
- Transcash® Mastercard®
- Nom du package
- com.appservices.transcash
- Développeur
- Transcash France
- Catégorie
- Finance
- Dernière mise à jour
- 19 juil. 2019
- Version
- Varie selon l'appareil
J’ai abordé Transcash® Mastercard® comme une solution de gestion quotidienne plutôt que comme une banque complète. L’idée est simple à comprendre : utiliser une carte prépayée et suivre son budget depuis une application financière, sans organiser ses dépenses autour d’un découvert. Dans mon expérience, cette approche peut être rassurante pour certaines personnes, mais elle demande aussi d’accepter un fonctionnement différent de celui d’un compte bancaire classique.
L’application est proposée gratuitement et développée par Transcash France. Elle appartient à la catégorie Finance, avec une classification PEGI 3, ce qui la rend accessible à un large public. Elle a été publiée le 19 juillet 2019 et a déjà dépassé le cap des 500 000 installations. Sa note moyenne de 3,3 sur 5, basée sur environ 1 700 évaluations, me semble refléter une réalité assez nuancée : le concept est utile, mais l’expérience dépend beaucoup des attentes de chacun et de la manière dont on utilise la carte.
Choisir Transcash® Mastercard® selon son vrai besoin
Avant de l’installer, je conseille de commencer par une question très concrète : est-ce que je cherche une carte pour remplacer complètement mon compte bancaire, ou seulement un outil séparé pour maîtriser certaines dépenses ? La réponse change complètement l’intérêt de Transcash. Pour compartimenter un budget, éviter de dépenser davantage que la somme disponible et garder une carte distincte de son compte principal, le service a une logique claire.
En revanche, une personne qui attend les mêmes possibilités qu’une banque traditionnelle risque d’être déçue. Une carte prépayée n’a pas le même rôle qu’un compte courant avec tous ses services habituels. Je la vois davantage comme une enveloppe budgétaire numérique : on y affecte une somme, puis on l’utilise pour des achats définis. Cette séparation peut être très pratique, notamment lorsque l’on veut protéger le solde de son compte principal contre les dépenses impulsives.
L’application prend aussi son sens pour les utilisateurs qui préfèrent voir leur argent disponible avant de payer. Avec une carte liée à un budget déterminé, le montant réellement utilisable est plus facile à garder à l’esprit. Cela ne remplace pas une méthode de suivi personnelle, mais cela crée une limite concrète. Pour quelqu’un qui a tendance à utiliser le découvert comme une extension de ses revenus, ce cadre peut être plus parlant qu’un simple tableau de dépenses.
Le premier critère de décision est donc la maîtrise. Si votre priorité est d’empêcher les dépenses de dépasser une somme réservée, Transcash peut correspondre à votre manière de gérer l’argent. Si vous voulez surtout centraliser salaire, prélèvements, épargne, virements et opérations bancaires courantes au même endroit, une solution bancaire plus classique sera probablement plus adaptée.
Une carte séparée pour les dépenses sensibles
J’ai trouvé l’approche particulièrement intéressante pour les dépenses qui ont tendance à déborder : sorties, achats en ligne, budget étudiant, vacances ou dépenses confiées à un proche. Dans ces cas, utiliser une carte distincte évite de mélanger le budget prévu avec les factures et les sommes importantes conservées sur le compte principal.
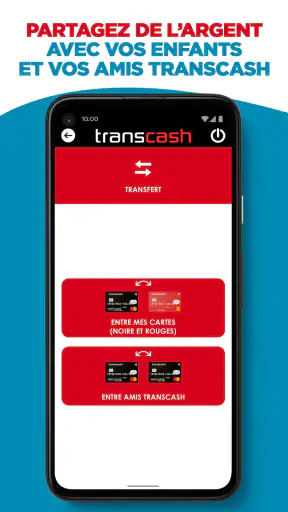
Un scénario réaliste est celui d’un parent qui souhaite donner à son adolescent une somme limitée pour les dépenses courantes. La carte peut alors servir de support pédagogique : l’argent disponible devient une limite visible, et l’application aide à garder un œil sur le budget. Ce n’est pas une méthode magique pour apprendre à gérer l’argent, mais le fait de séparer la somme prévue du reste des finances rend les erreurs plus faciles à repérer.
La même logique fonctionne pour un voyage. Je peux réserver un budget à l’avance, utiliser la carte pour les dépenses prévues et éviter de sortir systématiquement la carte associée à mon compte principal. Le bénéfice n’est pas seulement psychologique : en cas de problème avec la carte utilisée pour ce budget, mes autres moyens de paiement restent séparés. Il faut toutefois prévoir une solution de secours et ne pas partir en considérant une seule carte comme indispensable.
Ce que l’application change dans le suivi quotidien
Le point fort n’est pas de transformer la gestion financière en activité sophistiquée. C’est plutôt de rendre une partie du budget plus visible et plus contrôlable. Je peux consulter la situation de la carte dans l’application, réfléchir avant de recharger ou de dépenser, puis conserver le reste de mes finances sur un autre support. Cette organisation demande peu de discipline supplémentaire une fois le principe adopté.
Mon conseil est de définir une règle avant de commencer : par exemple, réserver Transcash à un seul poste de dépenses au lieu de l’utiliser pour tout. Si la carte sert à la fois aux achats alimentaires, aux abonnements, aux sorties et aux achats en ligne, l’avantage de séparation disparaît rapidement. En la consacrant à un objectif précis, il devient plus simple de comprendre où part l’argent.
Autre détail utile : je recommande de vérifier le solde avant une dépense importante plutôt que de supposer que la somme est disponible. Une carte prépayée impose une attention différente de celle d’une carte bancaire classique. Ce petit réflexe évite de se retrouver au moment du paiement avec un budget insuffisant, surtout lorsque plusieurs achats ont été effectués depuis la dernière consultation.
Une expérience accessible, mais pas sans adaptation
L’application a une présentation qui vise manifestement un usage pratique : consulter et gérer une carte liée à son budget, sans entrer dans une organisation bancaire trop lourde. Pour un utilisateur qui connaît déjà les cartes prépayées, la prise en main devrait être assez directe. Pour quelqu’un habitué à un compte bancaire complet, il faut en revanche accepter que l’application soit centrée sur un usage plus ciblé.
La note moyenne de 3,3 montre aussi qu’il ne faut pas présenter l’expérience comme parfaite. Dans une application financière, la moindre friction prend de l’importance : une compréhension imparfaite du fonctionnement, une opération qui demande une vérification ou une attente au mauvais moment peuvent rapidement agacer. Je conseille donc de la tester progressivement, avec un budget limité au départ, plutôt que d’en faire immédiatement son seul moyen de paiement.
Le nombre de commentaires, qui dépasse 500, confirme que l’application est suffisamment utilisée pour susciter des retours variés. Je ne me fie pas à une note seule pour décider. Ce qui compte ici est l’adéquation entre le produit et le besoin : une personne qui veut une enveloppe de dépenses peut apprécier sa structure, tandis qu’une autre cherchera des services qui ne correspondent pas à cette philosophie.
Quand Transcash gagne face aux solutions habituelles
Dans la comparaison avec les alternatives, je ne placerais pas Transcash sur une échelle où une application serait automatiquement meilleure qu’une autre. Les catégories répondent à des usages différents. Une banque traditionnelle convient mieux à la centralisation des revenus et des charges. Une application de budget peut être plus pertinente pour analyser plusieurs comptes. Une carte prépayée, elle, sert surtout à isoler une somme et à contrôler son utilisation.
Transcash gagne donc lorsque la séparation est plus importante que la centralisation. Si je veux donner un budget déterminé à un proche, organiser une enveloppe pour un déplacement ou limiter les dépenses rattachées à une carte précise, son fonctionnement a une vraie cohérence. Je n’ai pas besoin de modifier toute ma relation avec ma banque principale pour créer ce compartiment.
Cette séparation peut également être utile pour les personnes qui ne veulent pas exposer le solde de leur compte principal à chaque achat. Je ne considère pas cela comme une garantie absolue contre tous les problèmes liés aux paiements, mais comme une manière pratique de réduire le montant disponible sur la carte utilisée au quotidien. C’est une nuance importante : le produit facilite la limitation du budget, il ne dispense pas de rester attentif à ses opérations.
Le bon choix pour un budget à durée limitée
Une force moins évidente est son intérêt pour les budgets temporaires. Une carte bancaire classique reste souvent liée à l’ensemble des habitudes financières de son titulaire. Avec Transcash, je peux créer une organisation plus ponctuelle autour d’un projet, d’une période ou d’une personne. Cette souplesse est intéressante pour un voyage, une rentrée scolaire ou une période durant laquelle je veux contrôler un poste de dépenses particulier.
Dans ce cas, je conseille de noter à l’avance la somme maximale que je souhaite consacrer au projet, puis de vérifier régulièrement l’écart entre le budget initial et le solde restant. L’application devient alors un outil de repérage, pas seulement un endroit où consulter une carte. Cette méthode permet de détecter rapidement une dépense inhabituelle et d’éviter de recharger mécaniquement sans comprendre pourquoi le budget diminue.
Autre cas concret : une personne qui aide un membre de sa famille à gérer certaines dépenses peut préférer un support séparé plutôt que de partager sa carte bancaire principale. Cela ne règle pas les questions de confiance ou d’organisation familiale, mais cela rend la somme concernée plus facile à délimiter. Je trouve ce rôle plus convaincant que l’idée de remplacer indistinctement tous ses moyens de paiement.
Les limites face à une banque ou à une application de budget
La principale limite est justement cette spécialisation. Si je veux recevoir mes revenus, régler mes charges récurrentes, organiser une épargne et suivre plusieurs comptes au même endroit, une carte prépayée ne répond pas nécessairement à cette attente. Une banque traditionnelle sera généralement plus naturelle pour ce type de fonctionnement, tandis qu’une application de budget pourra offrir une vision plus large des finances, selon les services qu’elle propose.
Je serais également prudent pour les dépenses qui exigent une continuité parfaite. Lorsqu’un paiement important ou récurrent est en jeu, il faut comprendre précisément comment le solde disponible et la gestion de la carte s’articulent. Je ne conseille pas de déplacer une charge essentielle vers un nouveau système sans l’avoir testé et sans conserver une marge de sécurité. Le coût d’une erreur peut être plus gênant que le bénéfice d’une organisation plus simple.
Les utilisateurs qui voyagent beaucoup ou qui veulent multiplier les usages doivent aussi réfléchir à leur plan de secours. Une carte destinée à un budget précis peut être excellente comme moyen complémentaire, mais je préfère toujours conserver une autre solution de paiement accessible. Cette recommandation ne vise pas uniquement Transcash : elle relève d’une bonne organisation dès qu’une carte devient importante pour un déplacement ou une dépense urgente.
Enfin, il faut accepter une gestion plus consciente du solde. Avec une carte bancaire classique, certains utilisateurs comptent sur la souplesse du compte, même si cela peut entraîner un découvert. Ici, la discipline est plus visible, mais elle peut aussi devenir une contrainte si l’on oublie de prévoir une dépense. Pour moi, c’est un avantage lorsqu’on cherche une limite, et un inconvénient lorsqu’on attend une grande flexibilité.
Le coût pratique du changement
L’application est gratuite, ce qui facilite le premier essai, mais le véritable coût du changement ne se résume pas au prix d’installation. Il faut modifier ses habitudes, décider quelles dépenses passer sur la carte, surveiller le solde et expliquer le fonctionnement à toute personne qui l’utilise avec soi. Cette organisation demande peu de temps lorsqu’elle reste limitée à un objectif, mais elle devient plus lourde si l’on tente d’y transférer toute sa vie financière.
Avant de commencer, je conseille de faire une petite liste des paiements prévus et de distinguer ceux qui peuvent être isolés de ceux qui doivent rester sur le compte principal. Cette étape évite de recharger dans l’urgence ou de confondre l’argent réservé à une activité avec celui destiné aux factures. C’est aussi le meilleur moyen de savoir si Transcash apporte réellement une structure ou seulement une carte supplémentaire à surveiller.
Je recommande ensuite une période d’essai prudente. Utiliser la carte pour un budget limité permet de vérifier si l’application correspond à ses habitudes, si la consultation du solde est suffisamment claire et si le fonctionnement convient aux autres utilisateurs concernés. Une fois la routine installée, la carte peut prendre une place plus importante, mais je ne vois pas d’intérêt à tout changer dès le premier jour.
Le changement est plus facile lorsque l’objectif est formulé en une phrase simple : « cette carte sert aux dépenses de vacances » ou « cette somme est réservée aux sorties ». Si l’objectif est flou, les rechargements et les achats deviennent difficiles à interpréter. En revanche, une règle précise transforme la carte en outil de contrôle et rend l’application beaucoup plus facile à intégrer dans la vie quotidienne.
À qui je la conseille vraiment
Je conseille Transcash aux personnes qui veulent une carte prépayée pour séparer un budget du reste de leurs finances. Elle peut convenir à un parent qui souhaite encadrer une somme, à un voyageur qui veut isoler ses dépenses, à un étudiant qui apprend à gérer une enveloppe ou à un adulte qui cherche à réduire le recours au découvert. Dans tous ces cas, l’intérêt vient de la limite et de la séparation, pas d’une promesse de remplacer tous les services bancaires.
Je la trouve aussi pertinente pour quelqu’un qui veut reprendre progressivement le contrôle de ses dépenses. Plutôt que de surveiller chaque mouvement d’un compte complet, on peut choisir un poste précis et observer son évolution. Cette méthode est particulièrement utile si l’on sait déjà quelle catégorie pose problème. Elle transforme une difficulté générale en objectif concret, ce qui rend les progrès plus faciles à mesurer.
À qui je la déconseille
Je la déconseille comme solution unique à une personne qui recherche une banque complète et centralisée. Si votre priorité est de gérer toutes vos opérations courantes au même endroit, une alternative bancaire traditionnelle sera plus logique. Je serais également réservé pour quelqu’un qui oublie souvent de vérifier ses soldes ou qui a besoin d’une grande souplesse pour des dépenses imprévues : la logique de budget limité risque alors de devenir une source de frustration.
Les utilisateurs qui veulent surtout analyser leurs habitudes sur plusieurs comptes devraient plutôt regarder du côté d’un outil de suivi budgétaire adapté à cette mission. Transcash n’a pas besoin d’être choisi pour les mauvaises raisons. Son intérêt est clair lorsqu’on veut isoler une somme et la dépenser avec davantage de contrôle ; il est moins évident lorsqu’on cherche une vue globale et détaillée de toute sa situation financière.
Mon verdict après l’avoir utilisée comme outil de décision
Transcash® Mastercard® n’est pas une application que je recommanderais indistinctement à tout le monde. Je la vois comme une solution ciblée, utile lorsque le problème est la séparation d’un budget et la volonté de ne pas dépasser une somme disponible. Le fait qu’elle soit gratuite et déjà adoptée par plus de 500 000 utilisateurs rend l’essai facile, mais cela ne change pas la nécessité de vérifier qu’elle correspond à votre organisation.
Son meilleur usage est complémentaire : une carte pour un budget précis, une application pour suivre la situation, et un autre moyen de paiement conservé pour les urgences ou les dépenses qui demandent davantage de continuité. Cette combinaison me paraît plus réaliste que le remplacement immédiat d’un compte bancaire. Elle exploite la qualité principale du service sans lui demander de résoudre des besoins qui appartiennent à une autre catégorie.
Mon conseil final est donc simple : commencez avec un objectif limité, une somme maîtrisée et une règle d’utilisation claire. Observez si la séparation vous aide réellement à dépenser avec plus de recul. Si oui, Transcash peut devenir un outil pratique de gestion quotidienne. Si vous cherchez avant tout une banque complète, une analyse détaillée de plusieurs comptes ou une grande flexibilité, choisissez plutôt une solution conçue pour cela. La bonne décision dépend moins de la note de 3,3 que de la place exacte que vous voulez donner à cette carte dans votre budget.
FAQ
Qu’est-ce que Transcash® Mastercard® et à quoi sert-elle ?
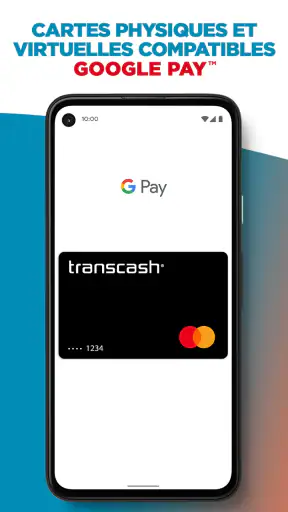
Transcash® Mastercard® est une carte prépayée rechargeable qui permet d’effectuer des paiements en magasin et en ligne sur le réseau Mastercard®, sans être directement liée à un compte bancaire classique. Elle peut convenir pour mieux contrôler un budget, recevoir de l’argent ou effectuer des achats avec une carte dédiée. Les fonctionnalités disponibles dépendent toutefois de la formule choisie et du niveau de vérification demandé.
Comment obtenir et activer une carte Transcash® Mastercard® ?
La carte peut généralement être achetée auprès de points de vente partenaires ou obtenue selon les modalités proposées par Transcash®. Après l’achat, l’utilisateur doit suivre les instructions d’activation, souvent depuis l’application ou l’espace client, puis associer les éléments nécessaires à son compte. Une vérification d’identité peut être exigée avant d’accéder à certaines fonctions, notamment les rechargements ou plafonds plus élevés.
Comment recharger le compte Transcash® et quels sont les frais à prévoir ?
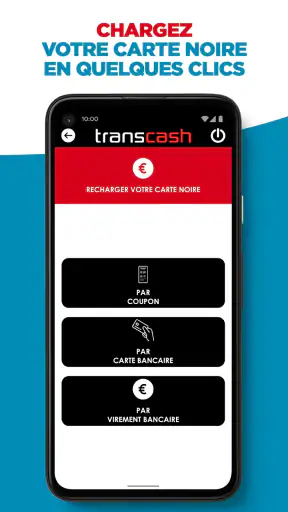
Le rechargement peut s’effectuer par différents moyens selon l’offre souscrite, notamment avec des coupons, une carte bancaire ou d’autres options proposées dans l’application. Les frais, limites et délais varient en fonction de la méthode utilisée et du niveau de compte. Avant de confirmer une opération, il est recommandé de consulter la grille tarifaire officielle afin d’éviter les mauvaises surprises.
Peut-on utiliser Transcash® Mastercard® à l’étranger et pour les achats en ligne ?
La carte étant rattachée au réseau Mastercard®, elle peut être acceptée chez de nombreux commerçants physiques et sites internet, en France comme à l’étranger. Toutefois, certains marchands peuvent refuser les cartes prépayées, notamment pour les abonnements, cautions, locations de voiture ou réservations hôtelières. Des frais de change ou d’utilisation internationale peuvent également s’appliquer selon les conditions de l’offre.
Que faire en cas de perte, de vol ou de transaction suspecte ?
En cas de perte, de vol ou d’opération inconnue, il faut réagir rapidement depuis l’application ou l’espace client, si cette option est disponible, afin de bloquer la carte et contacter le service client. Ne communiquez jamais votre code confidentiel, vos identifiants ou les codes de recharge à un tiers. Vérifiez régulièrement l’historique des transactions et conservez les justificatifs d’achat et de rechargement.


